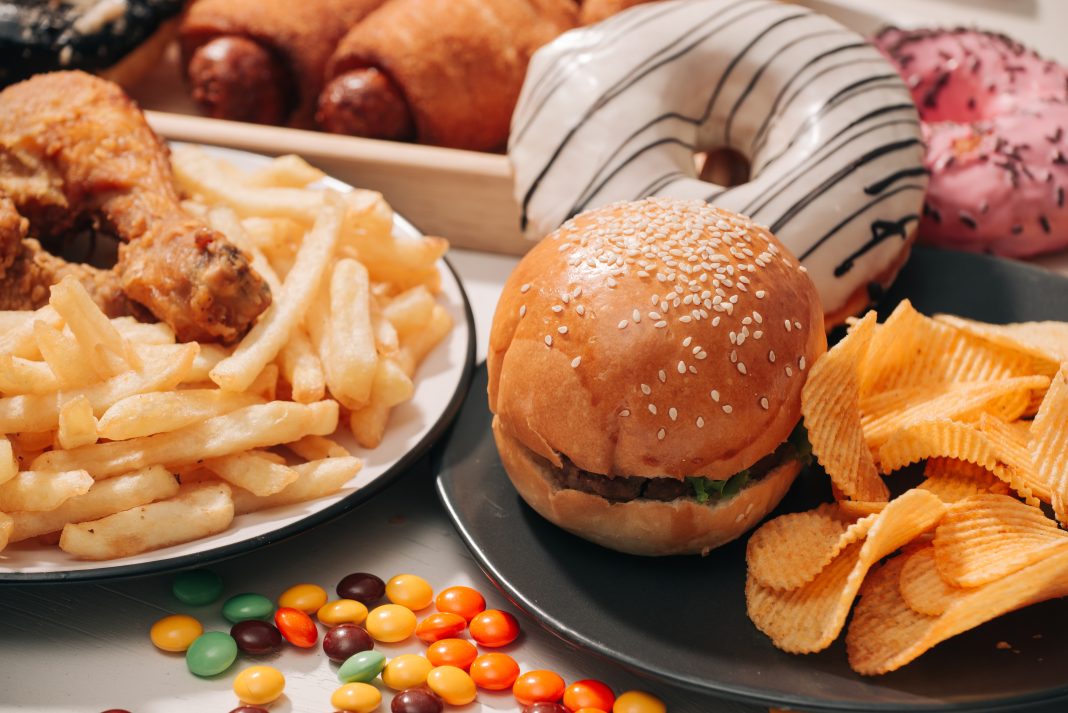

Percepția consumatorilor asupra alimentelor se schimbă rapid, iar produsele ultra-procesate – cunoscute sub acronimul UPF – devin tot mai contestate la nivel global. O analiză recentă realizată de Lumina Intelligence, la solicitarea FoodNavigator, arată că aproximativ jumătate dintre consumatori evită aceste produse, invocând temeri legate de sănătate.
Această schimbare de comportament nu este doar o tendință trecătoare, ci începe să redeseneze profund industria alimentară. Unele sectoare câștigă teren, în timp ce altele pierd din relevanță, iar companiile sunt nevoite să se adapteze rapid la noile cerințe.
De ce se tem consumatorii de alimentele ultra-procesate
Conceptul de UPF a devenit tot mai prezent în discuțiile despre alimentație sănătoasă, chiar dacă nu este pe deplin înțeles de publicul larg. Clasificarea cea mai utilizată este Clasificarea Nova, dezvoltată de cercetătorul brazilian Carlos Monteiro, care împarte alimentele în funcție de gradul de procesare.
Produsele ultra-procesate sunt definite, în general, ca fiind alimente realizate din ingrediente extrase din produse naturale și combinate cu aditivi, coloranți sau conservanți. Pentru consumatori, însă, definiția este mai vagă și se bazează adesea pe percepții legate de „artificial” sau „nesănătos”.
În acest context, peste 60% dintre consumatori au început să citească etichetele și listele de ingrediente, încercând să evite produsele cu formule complexe sau greu de înțeles.
Câștigători neașteptați: revenirea la carne și lactate convenționale
Una dintre cele mai surprinzătoare consecințe ale acestei tendințe este revenirea la produsele tradiționale de origine animală. Datele furnizate de Agriculture and Horticulture Development Board arată o creștere a consumului de lapte integral, în timp ce variantele degresate sau semidegresate pierd teren.
Această evoluție este explicată de percepția consumatorilor că produsele convenționale sunt mai puțin procesate și, implicit, mai sigure. În același timp, alternativele vegetale industriale sunt tot mai des asociate cu categoria UPF, ceea ce le afectează imaginea.
Companii precum Beyond Meat resimt deja impactul, raportând scăderi ale vânzărilor. CEO-ul companiei, Ethan Brown, a atribuit această evoluție „dezinformării” privind valoarea nutrițională a produselor sale.
Paradoxul produselor „sănătoase”: mai multă atenție, mai multă suspiciune
Un alt efect neașteptat este presiunea crescută asupra brandurilor care se poziționează explicit ca fiind sănătoase. Potrivit datelor oferite de Mintel, aceste produse sunt analizate mai atent decât altele.
Consumatorii preocupați de sănătate sunt, paradoxal, cei mai critici: 86% dintre aceștia evită produsele percepute ca fiind ultra-procesate, chiar dacă sunt promovate ca benefice.
Controversele recente din spațiul public au amplificat fenomenul. De exemplu, influencerul Joe Wicks a criticat batoanele proteice într-un documentar, susținând că multe dintre ele conțin numeroși aditivi.
Ascensiunea alimentelor tradiționale pe bază de plante
În timp ce unele produse vegetale industriale pierd teren, altele câștigă popularitate. Este cazul alimentelor tradiționale precum tofu și tempeh, care sunt percepute ca fiind mai naturale și mai puțin procesate.
Potrivit Grand View Research, cererea pentru tofu neprocesat a crescut semnificativ, alimentată de interesul pentru produse cu „etichetă curată”. Producători precum The Tofoo Co sau Better Nature au raportat creșteri importante ale volumelor vândute.
În paralel, branduri precum Moving Mountains sau THIS își adaptează oferta, orientându-se către produse mai simple, cu ingrediente ușor de înțeles.
Datele Circana arată că înlocuitorii de carne reprezintă doar 4% din piața alimentelor vegetale din Europa, în timp ce nucile și semințele domină cu 45%.
Mesele gata de consum, în declin
Produsele ready-to-eat și ready meals sunt printre cele mai afectate categorii. Aproximativ 55% dintre consumatori asociază mesele gata preparate cu alimentele ultra-procesate, potrivit studiilor realizate de Lumina Intelligence. Această percepție se reflectă în comportamentul de cumpărare: peste un sfert dintre consumatori evită aceste produse, iar vânzările sunt în scădere în mai multe piețe.
Motivul principal este lipsa de transparență și percepția că aceste alimente conțin ingrediente artificiale sau prea multe adaosuri.
Marele câștigător: alimentele naturale și simple
Pe fondul acestor schimbări, alimentele naturale sunt principalii beneficiari. Potrivit Innova Market Insights, aproximativ 30% dintre consumatori au redus consumul de produse ultra-procesate.
În schimb, aproape jumătate dintre aceștia au crescut consumul de alimente proaspete sau minim procesate. Exemplele sunt simple: iaurtul natural este preferat în locul celui aromatizat, iar ceaiul este apreciat pentru faptul că nu este perceput ca UPF.
Această orientare reflectă o dorință mai amplă pentru simplitate, transparență și control asupra alimentației.
Presiune pe producători: adaptare sau pierdere de încredere
Schimbările din comportamentul consumatorilor obligă companiile să își regândească strategiile. Accentul cade tot mai mult pe liste scurte de ingrediente, claritate și comunicare transparentă.
Organizații precum EIT Food subliniază că lipsa de încredere în etichetele complicate este unul dintre principalii factori care alimentează reacția anti-UPF.
Kate Cawley, fondatoarea Future Food Movement, consideră că succesul pe termen lung va depinde de capacitatea companiilor de a răspunde acestor așteptări.
„Câștigătorii vor fi afacerile care iau acest semnal în serios și îl folosesc pentru a evolua portofoliile, a îmbunătăți calitatea nutrițională și a comunica mai clar ce conține produsele lor și de ce”, a explicat aceasta.
Realitatea din piață: schimbări lente, nu revoluționare
Cu toate acestea, impactul nu este uniform. Deși percepțiile se schimbă, consumul de produse ultra-procesate rămâne ridicat, în mare parte din cauza comodității și accesibilității.
Mulți consumatori nu înțeleg pe deplin conceptul de UPF, iar deciziile lor sunt influențate mai degrabă de percepții decât de definiții științifice.
În plus, marile companii continuă să performeze, beneficiind de obiceiurile de consum deja formate.
Astfel, reacția împotriva alimentelor ultra-procesate nu generează încă pierderi masive la nivel de industrie, dar creează o presiune constantă pentru schimbare. Într-o piață tot mai atentă la sănătate și transparență, diferența dintre câștigători și învinși va depinde de capacitatea fiecărui jucător de a se adapta noilor așteptări ale consumatorilor.